
- OMX Baltic−0,21%318,78
- OMX Riga0,47%1 015,03
- OMX Tallinn0,17%2 256,61
- OMX Vilnius0,07%1 506,41
- S&P 500−0,35%7 592,4
- DOW 30−0,36%52 297,09
- Nasdaq −0,39%25 366,09
- FTSE 1000,25%10 863,09
- Nikkei 225−0,7%60 819,36
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
- OMX Baltic−0,21%318,78
- OMX Riga0,47%1 015,03
- OMX Tallinn0,17%2 256,61
- OMX Vilnius0,07%1 506,41
- S&P 500−0,35%7 592,4
- DOW 30−0,36%52 297,09
- Nasdaq −0,39%25 366,09
- FTSE 1000,25%10 863,09
- Nikkei 225−0,7%60 819,36
- USD/EUR0,00%0,9
- GBP/EUR0,00%1,2
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Swedbanki juht: rahatrükk tuleks peatada


Kommentaar
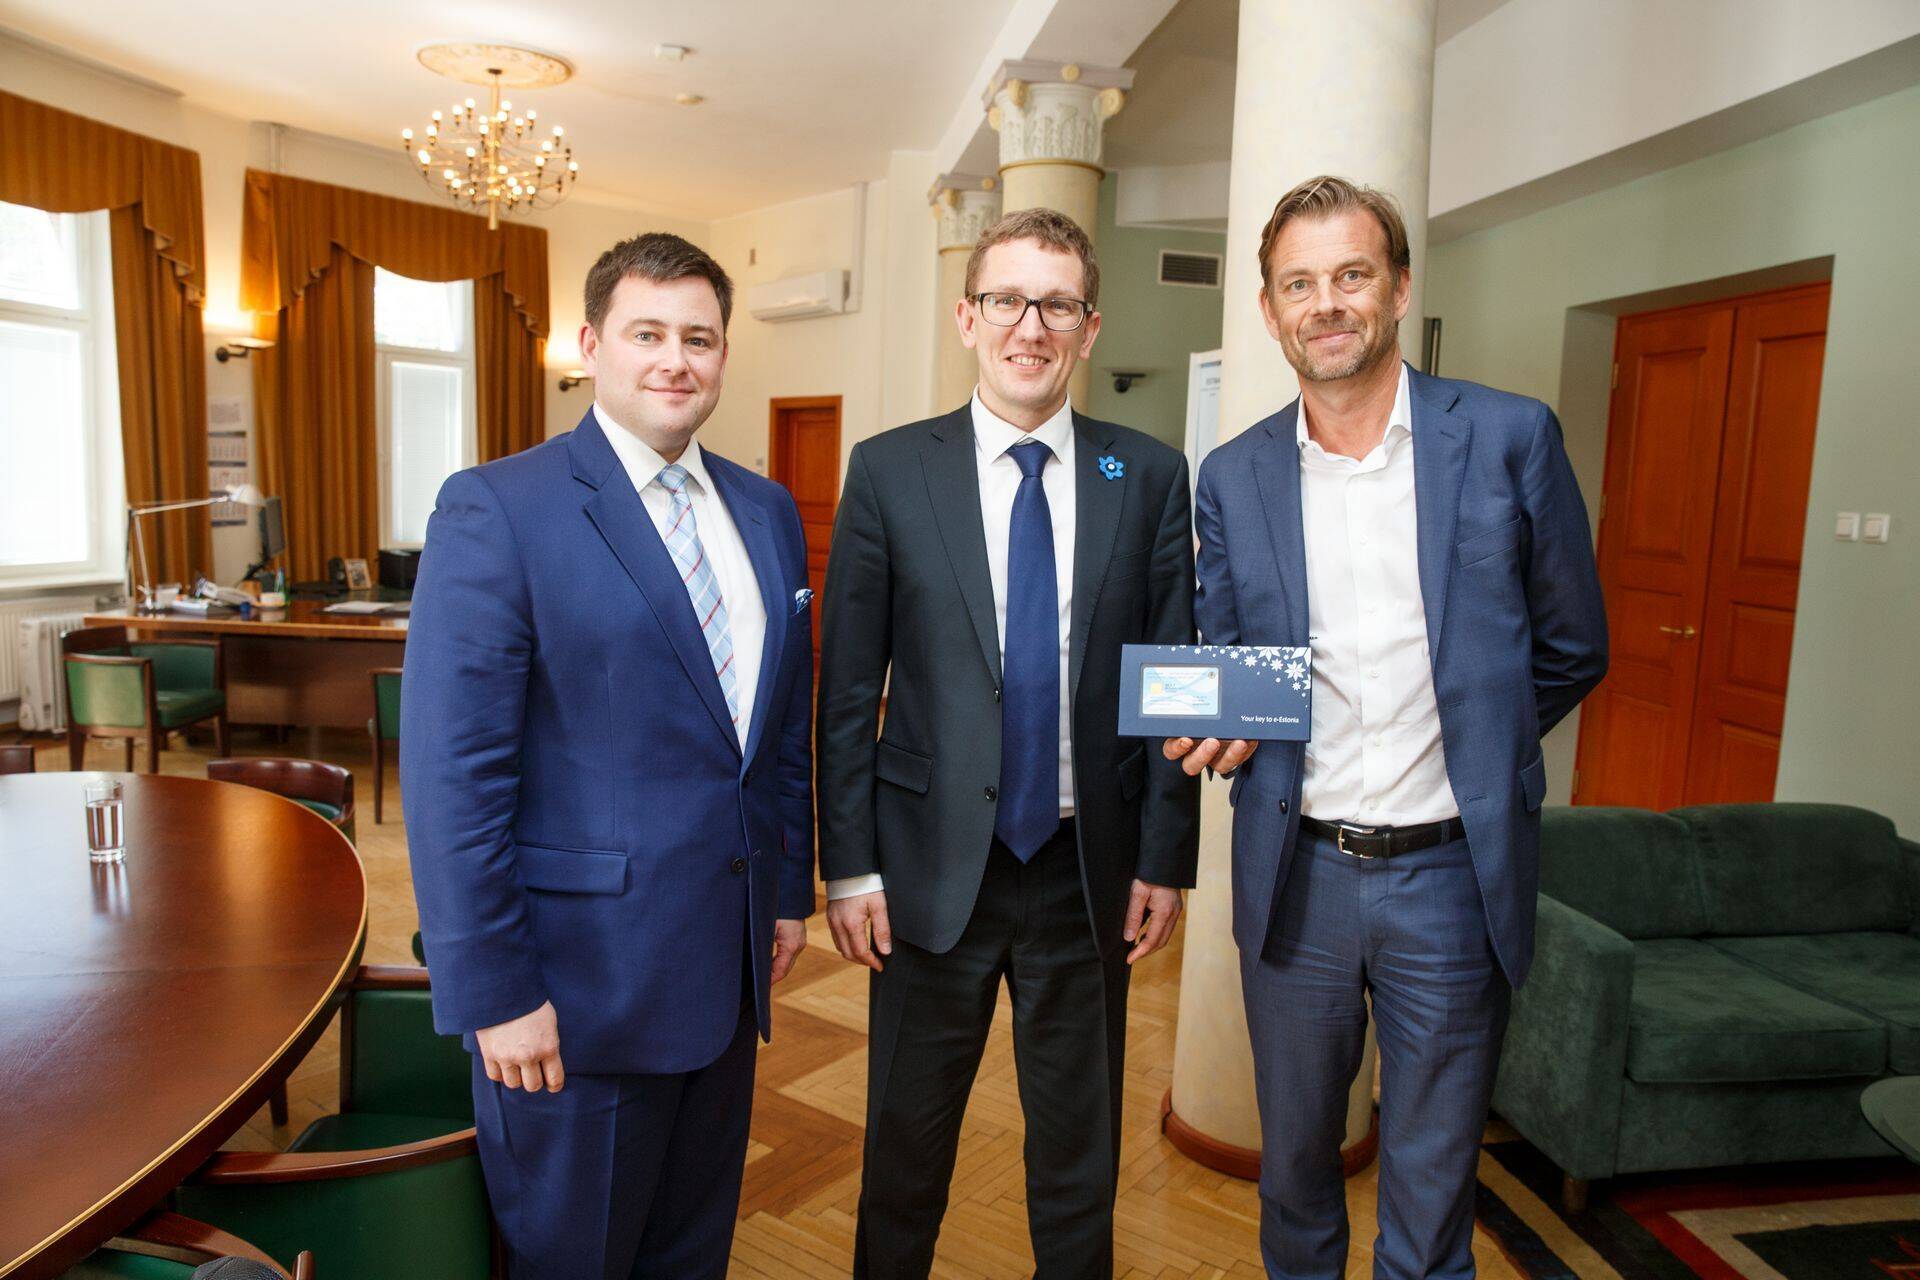
E-residentsuse saavad teisedki Swedbanki töötajad
Robert Kitt, Swedbank Eesti juht
E-residentsus on kindlasti Eestit positiivselt eristav idee, millel on ka märkimisväärne majanduslik potentsiaal. Näiteks meie pangagrupile, mis tegutseb aktiivselt neljal koduturul, pakub see võimalusi, kuidas juhtide tööd efektiivsemaks muuta. Plaanime hankida inimestele, kes palju üle piiride töötavad ja peavad ka dokumente allkirjastama, e-residendi kaardid, et bürokraatiat vähendada. Usun, et sarnasel moel on sellest initsiatiivist võita ka teistel Eestis tegutsevatel ülepiirilistel ettevõtetel. Samuti loob see võimaluse siinset ülilihtsat infrastruktuuri ja soodsat maksukeskkonda kasutades luua ettevõtteid ja neid edukalt distantsilt juhtida ilma kohalikke direktoreid palkamata.
Digikanalitesse minek intensiivistub iga aastaga. Seda illustreerib hästi üks lihtne näide. Kui vaid kolm aastat tagasi suvel möödus mobiilipank maksete hulgalt meie kontorivõrgust, siis tänaseks tehakse mobiili vahendusel iga kuu pea 9 korda rohkem makseid kui kogu meie kontorivõrgus.
Miks otsustasite e-residendiks hakata?
Me usume Swedbankis, et pidevalt on vaja liikuda suunas, kus parandada kõikide inimeste eluolu ja muuta praktilisemaks ja lihtsamaks igapäevaselt vaja minevaid tegevusi. Tahame neile teha teenuseid kättesaadavamaks. Parim viis selleks on minna üha rohkem veebipõhiseks. E-residentsus on samuti samm selles suunas. See lihtsustab ka minu elu, kuna saan sellega nüüd hõlpsasti nii mõnelegi dokumendile alla kirjutada, mis on mu Eesti äritegevusega seotud. See aitab mul kindlasti aega säästa.
Mis tegevusi ja arenguid Swedbank Balti riikides järgmisena plaanib?
Esimeses kvartalis oli 40% meie kõikidest uutest müükidest Baltimaades seotud digitaalsete kanalitega. See on kindlasti suund, millele tuleb keskenduda.
Eesti Panga juht Ardo Hansson ütles hiljuti, et sularahavaba ühiskond on õudusunenägu. Mida Teie arvate, kas sularaha jääb või minnakse peagi täielikult üle e-rahale?
Mäletan veel aega, kui kirjutasime tšekke ja mõtlesime, et kui tšekke enam ei oleks, saaks elu täiesti otsa. Paljud inimesed leiavad, et sularaha tekitab palju murekohti ja et sularaha kasutamine on tegelikult kallis. Paljud pole valmis seda hinda sularaha eest tegelikult maksma. Seda käitumist ja valikut peavad pangad toetama.
Swedbank püüab teha oma kliente ja ühiskonda laiemalt sularaha-targaks. Kaardimaksed ja ülekanded on ju kordades mugavamad viisid oma igapäeva asjade korraldamiseks. Paraku ma ei usu, et me ühiskond kunagi täiesti sularaha vabaks jääks, kindlasti on see ka tulevikus osa meie ühiskonnast.
Rahastusärisse on tulnud palju uusi mudeleid, näiteks ühisrahastusplatvormid ja peer-to-peer lending ehk niinimetatud inimeselt inimesele laenamise süsteem. Samuti teeb praegu suurt ilma ülekandeäri TransferWise. Kuidas mõjutab see Teie äri, nii-öelda traditsioonilist pangandust?
Konkurents on vägagi tihe. Leian, et see on hea, kuna innustab ka meid rohkem pingutama. Kõik need ühisrahastusplatvormid ja muud organisatsioonid näitavad taas, et digiteerimine puudutab üha rohkem inimesi. Ma ei arva, et uued suunad selles valdkonnas Swedbanki tegevust kuidagi ohustaks. Need annavad rohkem võimalusi oma äritegevust rahastada ja seega toob kaasa ka suurema kasvu ettevõtlusturul. Näen seda kõike vaid positiivse evolutsioonina.
Kuidas te hindate Euroopa Keskpanga meetmete, nn rahatrüki mõju turgudele ja pangandusele? Kas miinusintress on uus normaalsus?
Ma loodan, et ei ole uus normaalsus. Leian, et me ei saa sõltuda ainult keskpanga tegevusest, vaid me vajame ka poliitilisi reforme. Need peavad aga ruttu tulema, kuna me vajame uut kasvu. Rahatrükk tuleks peatada ja me peame tagasi normaalsesse olukorda jõudma. Transformatsioon suurest võlast suure kapitalini on muidugi valulik – selle eest peab alati ka oma hinda maksma.
Poliitikutel peab olema julgust teha muudatusi, mis on pikas perspektiivis õiged. Seda isegi siis, kui lühiajaliselt võivad need muudatused tarbijale valulikud olla. Näiteks Rootsis pole negatiivset intressi absoluutselt vaja, sest see ei aita majandust mitte kuidagi. Mõistagi oleme praegu ka olukorras, kus meil pole veel kõiki vastuseid ja sellepärast olemegi keskpanga otsustest liiga sõltuvad.

Hetkel kuum
Hetkel kuum


Investeerimiseksperiment


- ST
Märkimisperiood kestab 30. novembrini


Investor Toomase kommentaar


Podcastid











Enimloetud
5
Viimased uudised
Tagasi Äripäeva esilehele